
Reajustes do consórcio imobiliário dispararam? Descubra quando sair da cota é a decisão mais inteligente
A aquisição da casa própria, de um apartamento na planta ou de um ponto comercial é um dos maiores passos patrimoniais de qualquer família ou empreendedor. Para escapar dos juros elevados do financiamento tradicional, milhões de brasileiros optam anualmente por ingressar em grupos de consórcio imobiliário. No início, as mensalidades parecem perfeitamente ajustadas ao orçamento familiar, gerando a sensação de um planejamento sob medida.
Contudo, à medida que os anos passam e a contemplação por sorteio ou lance não se concretiza, surge um fator que frequentemente desestabiliza as contas: os reajustes anuais vinculados à construção civil. Quando as mensalidades sobem em ritmo muito superior à renda mensal, o consórcio deixa de ser uma alavanca de conquista e se transforma em uma fonte constante de estresse financeiro. Diante desse descompasso, entender quando vender consórcio de imóvel é a saída mais sensata permite proteger o capital já investido e transformar parcelas sufocantes em recursos líquidos disponíveis na conta bancária.
O impacto do INCC no saldo devedor e nas parcelas mensais
Muitos consorciados ingressam em um contrato acreditando que o consórcio é imune a aumentos. Embora não haja taxa de juros remuneratórios como nos bancos, as cartas de crédito imobiliárias passam por atualizações periódicas obrigatórias, geralmente atreladas ao Índice Nacional de Custo da Construção (INCC) ou ao Índice Nacional de Preços ao Consumidor Amplo (IPCA).
Essa correção tem como finalidade teórica manter o poder de compra da carta de crédito ao longo dos anos. Todavia, a mecânica matemática traz consequências pesadas para quem ainda não foi contemplado:
- Aumento proporcional do saldo devedor: O percentual de reajuste do índice incide diretamente sobre o valor total do crédito ainda não quitado, elevando o montante total da dívida perante o grupo.
- Parcelas progressivamente mais caras: Para cobrir o novo saldo devedor no prazo restante do contrato, a administradora recalcula o valor da prestação mensal para cima.
- Descolamento da renda familiar: Enquanto o custo dos materiais e da mão de obra da construção civil sofre oscilações bruscas, os salários e rendimentos dos consorciados raramente acompanham esses picos, estrangulando o fluxo de caixa doméstico.
O resultado desse ciclo é que, após três ou quatro anos de pagamento pontual, o participante pode se ver pagando mensalidades até 40% mais caras do que a parcela inicial contratada, acumulando um compromisso de longo prazo sem qualquer garantia de data para utilizar o bem.
A ilusão de insistir no sorteio vs. o custo de oportunidade
Um dos comportamentos mais comuns no mercado financeiro é a insistência em projetos desvantajosos apenas pelo montante já investido no passado. Consorciados mantêm o pagamento de cotas imobiliárias caras durante anos apenas pelo receio de “perder o dinheiro das parcelas anteriores”.
No entanto, a dependência exclusiva de assembleias mensais retira a previsibilidade da vida familiar. Enquanto o crédito permanece preso na administradora, surgem oportunidades reais no mercado imobiliário — como imóveis prontos negociados com grandes descontos à vista, liquidações de inventários ou terrenos com grande potencial de valorização — que exigem entrada em dinheiro vivo no ato.
Ao optar por vender consórcio de imóvel, o consorciado estanca de imediato a saída mensal de recursos, cessa a incidência de novos reajustes do INCC e recupera o montante amortizado no fundo comum em moeda corrente, retomando a autonomia para direcionar seus investimentos sem depender da sorte.
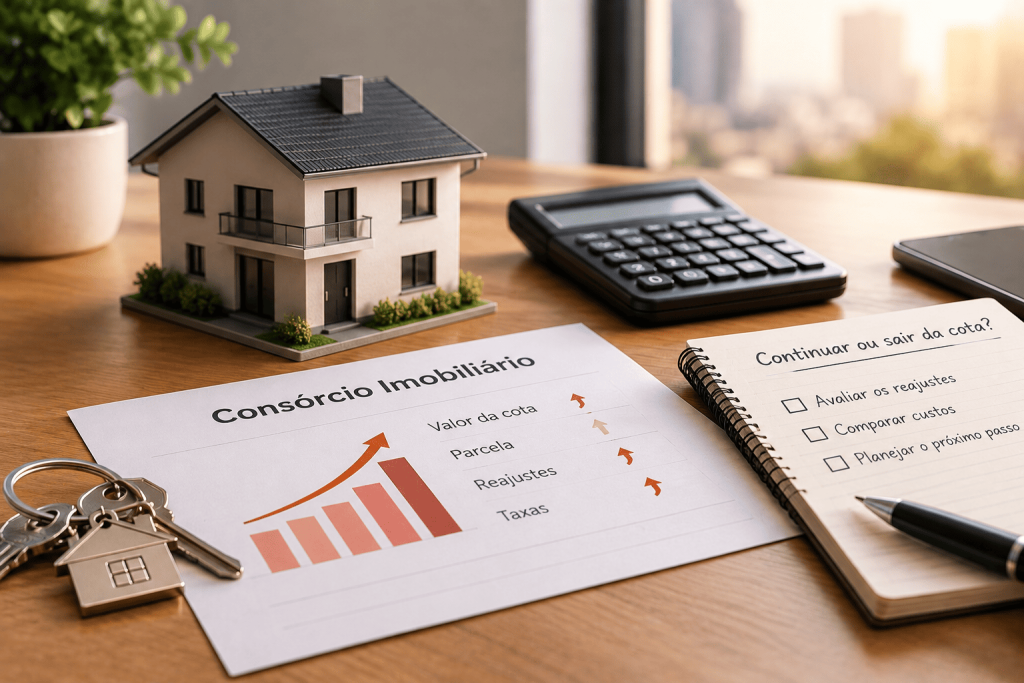
Continuar pagando os reajustes vs. negociar a cota imobiliária
Analisar de forma comparativa os impactos práticos de cada escolha ajuda a enxergar com clareza o caminho financeiro mais vantajoso:
| Fator de Avaliação | Manter o Consórcio Imobiliário | Vender para a Consórcio na Web |
|---|---|---|
| Impacto dos Reajustes (INCC) | Parcelas e saldo devedor continuam subindo periodicamente | Encerramento definitivo de qualquer reajuste ou cobrança futura |
| Previsibilidade do Bem | Totalmente incerta (depende de sorteio ou lances inviáveis) | Possibilidade imediata de usar o valor recebido como entrada à vista |
| Comprometimento Mensal | Obrigação contratual rígida por 120, 180 ou 240 meses | Fim imediato do boleto mensal, aliviando a renda da família |
| Liquidez Financeira | Capital bloqueado sob a gestão da administradora | Depósito integral à vista via TED no mesmo dia da formalização |
Como funciona a transferência da cota imobiliária na prática
A negociação de cotas imobiliárias não contempladas, ativas ou mesmo com parcelas atrasadas é uma prática rotineira e totalmente legal no Brasil, respaldada pelo artigo 13 da Lei Federal nº 11.795/2008 (Lei dos Consórcios). O procedimento é simples, rápido e transparente:
- Conferência do extrato analítico: A empresa especializada avalia o percentual do fundo comum amortizado, o saldo devedor remanescente, o prazo contratual e as taxas administrativas do plano.
- Formulação de proposta à vista: É calculada uma oferta justa baseada no saldo real pago e nas condições vigentes da administradora.
- Emissão do termo de cessão: A documentação oficial de cessão de direitos é redigida com a interveniência e anuência da administradora do consórcio (como Caixa Econômica Federal, Bradesco, Itaú, Santander, Porto Seguro, Rodobens ou Embracon).
- Pagamento imediato: Concluída a formalização perante a instituição gestora, o valor combinado é pago integralmente à vista ao vendedor via TED ou transferência direta.
Por que escolher a Consórcio na Web para negociar sua cota de imóvel
Com sede própria localizada na Praça Dr. Sampaio Vidal, no bairro da Vila Formosa, em São Paulo, a Consórcio na Web atua no setor de intermediação, compra e venda de cotas desde o ano de 2001. São mais de duas décadas de solidez, seriedade e conformidade jurídica, acumulando o atendimento de mais de 162 mil clientes e a negociação de mais de 670 milhões em direitos creditórios em todo o território nacional.
Nossa equipe técnica é especializada na precificação precisa de cotas imobiliárias residenciais, comerciais, sobrados e terrenos de todas as principais administradoras do país. Quando você decide vender consórcio de imóvel com a Consórcio na Web, conta com uma avaliação justa e transparente, suporte burocrático completo e a garantia de liquidação à vista via TED, sem promessas vazias ou riscos de intermediários informais.
É possível vender a cota imobiliária mesmo que ela ainda não esteja contemplada?
Sim. A legislação assegura o direito de ceder a cota em qualquer etapa do contrato, seja ela ativa não contemplada, cancelada ou mesmo com mensalidades em atraso. O comprador assume o saldo devedor restante perante a administradora.
O que acontece com o saldo que eu já paguei no fundo comum?
O valor que você integralizou no fundo comum serve como base central para o cálculo da proposta de compra. Ao transferir a cota, você recebe esse montante correspondente à vista, em vez de esperar anos pelo encerramento do grupo ou por sorteios de desistentes.
Quais são os perigos de passar o consórcio de imóvel para conhecidos em contratos de gaveta?
Vender cotas de maneira informal para pessoas físicas mantém o contrato vinculado ao seu CPF. Caso o novo pagador atrase as prestações, seu nome será negativado nos órgãos de proteção ao crédito e acionado judicialmente. A venda para uma empresa estabelecida extingue definitivamente o seu vínculo com o contrato por meio de cessão oficial homologada pela administradora.
Recupere o controle financeiro e destrave o valor da sua cota imobiliária
Não continue comprometendo sua renda mensal com aumentos progressivos de taxas e índices sem a certeza de quando receberá as chaves do seu imóvel. Entre em contato com a equipe da Consórcio na Web, envie o extrato atualizado da sua cota e receba uma proposta justa com pagamento à vista direto na sua conta bancária.
